経営者の方から、とてもよくいただくご相談です。この「大丈夫」には、実は2つの意味があります。
ひとつは赤字にならないこと。もうひとつは、借入金を返しても、手元の資金が減らないことです。決算書の上で黒字でも、借入金の返済で資金が少しずつ減っていく会社は、珍しくありません。
「赤字にならない売上」と
「返済しても資金が残る売上」は、違います。
見ておきたいのは、その両方です。
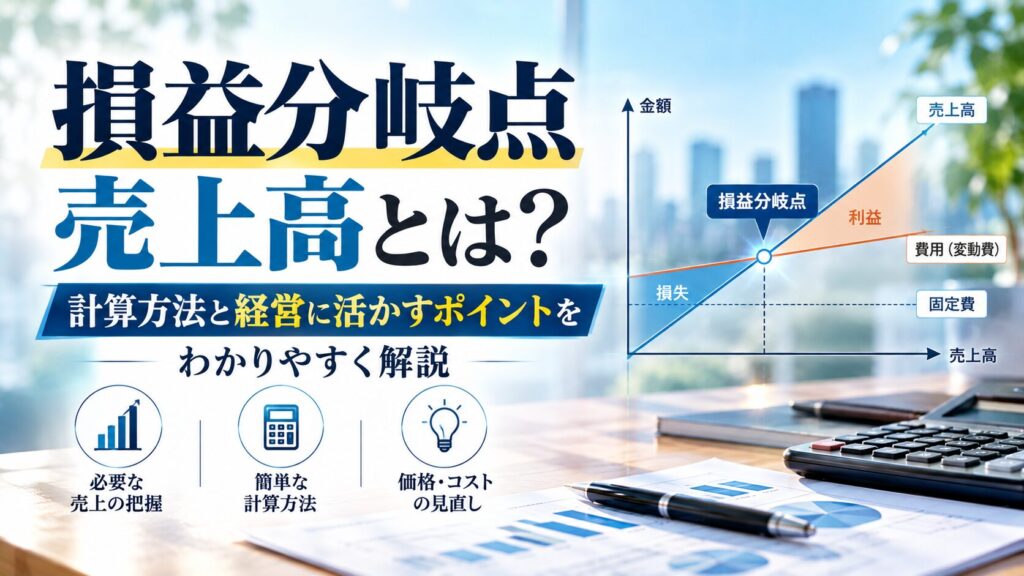
前者が「損益分岐点売上高」、後者が「返済必要売上高」です。この記事では、2つの考え方と計算方法を解説します。
- 損益分岐点売上高は、利益がちょうどゼロになる売上高。「固定費 ÷ 限界利益率」で求めます。
- 返済必要売上高は、借入金を返済しても資金が減らないために必要な売上高。損益分岐点売上高より、必ず高くなります(減価償却費の範囲で返済できる場合を除く)。
- 毎月の売上が、2つの線のどこにあるかを確認し、限界利益率・固定費・返済額のどれを動かすかを考えます。
BASICまず押さえたい「変動費・固定費・限界利益」
損益分岐点を計算するには、費用を2つに分けます。
BREAK-EVEN損益分岐点売上高とは:赤字にならない売上
損益分岐点売上高とは、限界利益と固定費がちょうど同じになり、利益がゼロになる売上高です。これを下回ると赤字、上回ると黒字になります。
計算式
損益分岐点売上高
限界利益率は「(売上高 − 変動費)÷ 売上高」で求めます。
あわせて見る指標
安全余裕率
売上があと何%減ると赤字になるかを表します。高いほど余裕があります。
REPAYMENT返済必要売上高とは:返済しても資金が残る売上
借入金の元金の返済は、経費にはなりません。返済の原資になるのは、税金を払ったあとの利益(税引後利益)と、お金が出ていかない費用である減価償却費です。
つまり、損益分岐点ちょうどの売上(利益ゼロ)では、減価償却費を超える返済をしている会社は、その差額だけ毎月資金が減っていきます。そこで、返済に必要な利益まで含めて逆算した売上高が、返済必要売上高です。
ステップ1
返済に必要な税引前の利益
税金を払ったあとに返済分が残るよう、税引前の利益に換算します。
ステップ2
返済必要売上高
損益分岐点売上高の計算に、「返済に必要な利益」を上乗せした形です。
※目標とする利益がある場合は、同じ考え方で「(固定費 + 目標利益)÷ 限界利益率」から、目標利益を達成するための売上高も求められます。
EXAMPLE計算例
- 損益分岐点売上高:1,000万円 ÷ 40% = 2,500万円(安全余裕率は約16.7%)
- 返済に必要な税引前の利益:(150万円 − 50万円)÷(1 − 30%)= 約143万円
- 返済必要売上高:(1,000万円 + 約143万円)÷ 40% = 約2,857万円
※数字は説明のためのサンプルです。実際の税率は、会社の規模や所得によって異なります。
売上高がどこにあるかで、状態が変わる
この会社の月の売上高の目安(例)
この会社は、今の売上3,000万円で返済必要売上高を上回っています。ただし、その差は約143万円、売上にして約5%しかありません。売上が5%落ちると、黒字のままでも資金が減り始める、ということが分かります。
ACTION2つの線を下げる・超えるための打ち手
- 限界利益率を上げる値決めの見直し、仕入・外注単価の交渉、利益率の高い商品・サービスへの注力。限界利益率が上がると、2つの線がどちらも下がります。
- 固定費を見直す家賃、リース、通信費、使っていないサービスなど。ただし、人への投資を削りすぎると成長が止まるため、「減らす固定費」と「投資する固定費」を分けて考えます。
- 返済額を平準化する返済必要売上高が高すぎる場合は、借換えや返済期間の見直しで、毎月の返済額を事業の稼ぐ力に合わせることも選択肢です。金融機関との相談は、資金に余裕があるうちに始めましょう。
- 売上を伸ばす計画を立てる2つの線を超えるために、必要な客数・単価・件数に分解して、毎月の行動計画に落とし込みます。
CHECK毎月、線と実績を比べる
損益分岐点売上高と返済必要売上高は、一度計算して終わりではありません。固定費や返済額、限界利益率は変わっていくので、毎月の実績と一緒に確認することが大切です。月次決算で実績を締め、決算の着地見込みとあわせて見ることで、早めに手を打てます(月次決算と着地見込みについてはこちら)。
また、返済必要売上高を下回る月が続くと、手元資金が減っていきます。手元資金の目安は「資金の持ち月数」のコラムで解説しています。
SUPPORT陽太グループの支援
陽太グループでは、毎月の数字をもとに、損益分岐点売上高や返済必要売上高、目標利益を達成するための売上高を算出し、実績がどの位置にあるかをお客様にお伝えしています。そのうえで、限界利益率・固定費・返済のどこに手を打つかを、一緒に考えます。
大阪オフィスでは、独自システム「HINATAカルテ」で、月ごとの売上と、損益分岐点売上高・返済必要売上高・目標利益分岐点売上高の線をグラフでご覧いただけます。
FAQよくある質問
変動費と固定費は、どう分ければいいですか?
まずは勘定科目ごとに、売上に比例して増えるものを変動費、それ以外を固定費として大まかに分ければ十分です。製造業の労務費など判断に迷う科目は、実態に合わせて分けます。毎回同じルールで分けることが大切です。
損益分岐点を超えていれば、安心ですか?
借入金の返済がある会社は、損益分岐点を超えていても、返済必要売上高を下回っていれば、手元資金が少しずつ減っていきます。2つの線をセットで確認しましょう。
返済必要売上高に届かない場合は、どうすればいいですか?
限界利益率の改善と固定費の見直しに加えて、返済額そのものを見直す方法もあります。資金が減り始めてからでは選択肢が狭まるので、早めに顧問税理士や金融機関に相談することをおすすめします。
成長支援に特化し、経営と数値をつなぐ「財務改善」と「経営計画」の専門家。
個人事務所を経て、全国展開する中堅税理士法人で企業税務・相続対策に従事。中小・中堅企業に加え、1,000億円規模の上場子会社や100年企業も担当し、組織再編、国際税務、事業承継、相続対策など幅広い案件を経験。社内では品質向上ツールの開発や研修講師、マーケティング委員会の発足などを主導したのち、独立。
現在は、企業が目指す「ありたい未来」から現状の課題を“見える化”し、財務改善・予実管理、経営方針の明確化、Google Workspaceを活用した情報活用などを通じて、企業の組織づくりに伴走している。